丸井、営業利益の8割は「服」じゃなく「カード」|広告費は減り、会員は増え続けている。
あなたも、丸井で一張羅を買った記憶があるのに、今は若いお客さんにどう届けばいいか分からず焦っていないだろうか。それでも丸井は、5期連続で増収増益を続けている。稼いでいるのは、店の棚に並ぶ商品ではなく、営業利益の8割を握る、ある「カード」だった。
ひろ🐼データをストーリーで語るマーケター
2026.09.07
サポートメンバー限定
この記事で学べること
客足が減る中でも、稼ぎ方の主役を店舗から会員接点に変えたことで、丸井の小売利益は前年比3割増えた。
✓ 「一番目立つ商品」と「一番儲かる商品」がズレていないか、数字で見直す視点
✓ 客足が落ちた店舗を、モノを売る場所から常連とつながる窓口に作り替える判断基準
✓ 一つの発信アカウントに頼らず、濃いファン層ごとに窓口を分けて届ける考え方
***
マーケやビジネスモデルの事例をストーリーで深掘り。ほぼ毎日届くニュースレター。
登録で全文無料で読めます。
サポートメンバーにはさらにニュース性の高い速報記事やリクエスト事例もお届け。
ぜひ登録ください。
***
服より、カードで稼ぐ丸井|営業利益の8割は「見えない本業」から
先日、サポートメンバーの一人から、私にこんな質問が届いた。
「昔お世話になった丸井は、今どんなビジネスをしているのか」
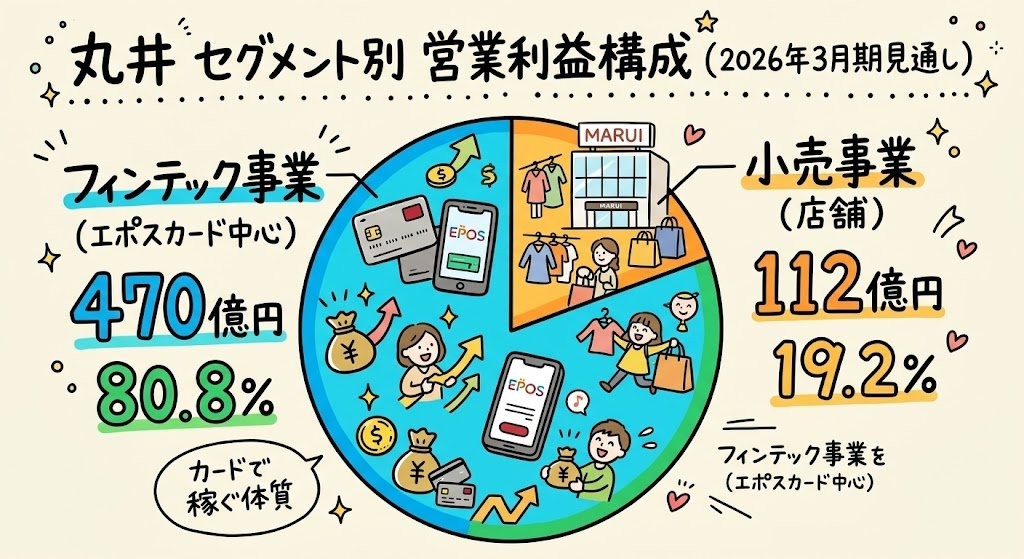
その丸井の、2026年3月期の営業利益は502億円。
だが、中身を分解すると見え方が変わる。
店舗中心の「小売」事業の利益は112億円(構成比19.2%)。
残る470億円(同80.8%)を稼いでいるのは、エポスカードを中心にした「フィンテック」事業だ。
その異常さは粗利率にも表れている。
一般的なアパレル小売の粗利率は30〜50%台と言われるが、丸井は87.5%だ。
売上の7割をカード事業が占めるうえ、残る小売事業も売上収益の5割超(51.7%)が定期借家テナントの賃料収入で、仕入れて売るアパレル小売とは原価の構造が違うからだ。
2005年3月期に10%強だった当時の「カード事業」(現フィンテック事業の前身)の売上構成比は、呼称と区分の変更を経て、2026年3月期には70.7%まで伸びた。
それでも、店舗が消えたわけではない。
売上ベースで見れば、今も29.3%は小売が占めている。
この「カードで稼ぐ」体質は、同業他社と比べるとどれくらい特殊なのだろうか。
***
金融事業比率80.8%|丸井が「百貨店」に数えられない理由


書き手から直接、最新記事が届きます。
読者限定の内容も逃しません。
登録する
読者限定の内容も逃しません。